ECONOMIA
7 de octubre de 2026
Billeteras virtuales en Argentina: cómo funcionan, por qué rinden intereses y cómo proteger tu dinero
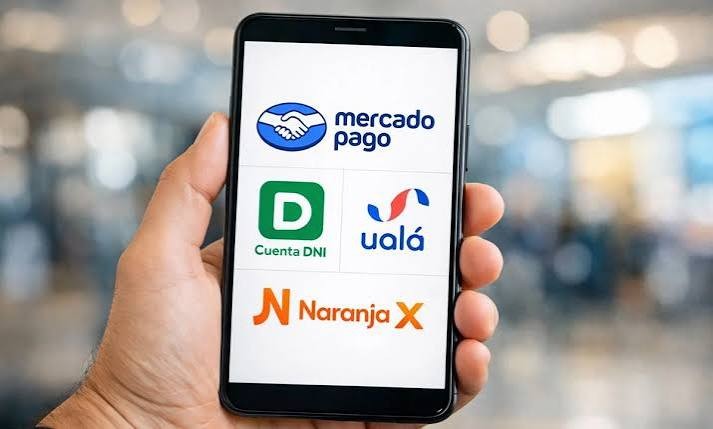
Con más de 35 millones de cuentas activas en el país, las aplicaciones financieras superaron a la banca tradicional. Claves para entender la seguridad de tus fondos y evitar estafas.
El uso cotidiano del dinero sufrió una transformación definitiva en la Argentina. Abonar el transporte público, hacer compras en comercios de cercanía, percibir ingresos laborales o reservar ahorros son operaciones que hoy se resuelven de forma masiva a través del teléfono celular. Según datos del Banco Central de la República Argentina (BCRA), en el país ya operan más de 35 millones de cuentas virtuales, una cifra que supera la cantidad de cuentas bancarias tradicionales.
¿Es seguro mantener el dinero en una billetera virtual?
La respuesta es afirmativa. A partir de la reglamentación implementada por el BCRA en 2024, la protección de las tenencias en estas plataformas se fortaleció sustancialmente.
Las empresas registradas bajo la figura de Proveedores de Servicios de Pago (PSP) deben cumplir de forma estricta con la normativa de encaje del 100%. Esto implica que por cada peso depositado por un usuario en su cuenta, la firma debe mantener ese mismo peso respaldado y depositado en una cuenta del Banco Central.
Bajo este esquema, la plataforma no puede prestar ni destinar esos fondos a operaciones financieras de riesgo. En caso de que la firma proveedora quiebre, el capital de los usuarios no forma parte del activo liquidation de la empresa y permanece resguardado. Para validar la efectividad de este resguardo, la cuenta debe poseer clave CVU y la empresa figurar en la nómina oficial de PSP del Banco Central.
Cuentas remuneradas: por qué generan rendimientos diarios
Las billeteras virtuales ofrecen la opción de generar rendimientos diarios mediante las denominadas cuentas remuneradas. En estas operaciones, las plataformas invierten los fondos en instrumentos financieros de bajo riesgo (como Fondos Comunes de Inversión) y distribuyen diariamente una porción de las ganancias entre las cuentas de sus clientes.
Actualmente, los rendimientos anuales promedio oscilan entre el 30% y el 40%. Si bien estas tasas no logran superar de forma directa los índices de inflación, constituyen una herramienta eficaz para mitigar la pérdida del poder adquisitivo sobre el dinero transaccional que requiere disponibilidad inmediata.
Prevención de estafas: los riesgos más frecuentes
El eslabón de vulnerabilidad en el uso de billeteras virtuales suele desplazarse de la seguridad del sistema al ámbito de la ingeniería social sobre el usuario. Las modalidades de fraude con mayor índice de reporte incluyen:
-
Ingeniería por mensajería: Falsos operadores contactan al usuario por WhatsApp solicitando el código de verificación de 6 dígitos enviado por SMS.
-
Pishing: Envío de enlaces maliciosos con interfaces clonadas (similares a Mercado Pago u otras firmas) para capturar contraseñas.
-
Ofertas engañosas: Promesas de duplicar saldos o gestionar créditos inmediatos mediante la entrega del alias de la cuenta.
Regla de seguridad: Ninguna empresa prestadora de servicios de pago solicitará claves personales, códigos de verificación ni derivará accesos mediante enlaces en aplicaciones de mensajería.
Recomendaciones básicas de ciberseguridad
-
Autenticación reforzada: Habilitar el acceso biométrico (huella dactilar o reconocimiento facial) y la verificación en dos pasos (2FA) en la aplicación.
-
Confidencialidad: Jamás divulgar códigos SMS, claves de acceso o capturas de pantalla con información sensible de la cuenta.
-
Canales oficiales: Acceder exclusivamente desde la app instalada en el dispositivo móvil y evitar links derivados de correos electrónicos o redes sociales.
COMPARTIR:
Notas Relacionadas
ECONOMIA
Histórico cambio de hábitos: el consumo de pollo superó al de carne vacuna en la Argentina
La suba interanual superior al 51% en los cortes vacunos reconfiguró el menú diario. Crece la presencia de harinas y carbohidratos en las mesas sanjuaninas para estirar el presupuesto familiar.ECONOMIA
Alerta en San Juan: el 74% de los sanjuaninos está muy endeudado y no llega a cubrir lo básico
Pese a la estabilidad macroeconómica con un dólar a $1.540 e inflación del 1,9%, la crisis se siente de lleno en los hogares locales, donde las tarjetas, el fiado y las billeteras virtuales sostienen la compra de alimentos.ECONOMIA

El número que explica el imperio de Messi fuera de la cancha: cuál es su patrimonio personal
En el día de su despedida, el rosarino ya es mucho más que un jugador: su cartera incluye cinco clubes de fútbol, seis hoteles de lujo, vinos, perfumes y desarrollos inmobiliariosComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.